
Cumplimiento fiscal en Francia para talleres de bicicletas


Si su taller factura en Francia, debe comprobar ahora mismo su situación de IVA y preparar la recepción de facturas electrónicas. Confirme si opera bajo la franquicia en base o si ya es redevable del IVA, recuerde que desde el 1 de septiembre de 2026 toda empresa debe poder recibir facturas electrónicas, y audite sus flujos de facturación para elegir cuanto antes una plataforma agréée.
En resumen:
Los talleres con facturación superior a 37.500 € en servicios o 85.000 € en venta de mercancías dejarán de estar exentos de IVA en el momento en que superen estos umbrales durante el año.
Desde septiembre de 2026, todos deben poder recibir facturas electrónicas y en 2027, la emisión será obligatoria para la mayoría de talleres pequeños y microempresas.
La plataforma de facturación agréée debe ser compatible con la caja certificada, soportar e-reporting y generar archivos en formatos exigidos para facilitar el cumplimiento.
La redistribución de cotizaciones sociales en 2026 aumentará la carga contributiva en jubilación y salud para auto-empresarios, requiriendo ajustar previsiones financieras.
Es recomendable comenzar la transición integrando una plataforma sectorial y formando al equipo para reducir errores y cumplir los nuevos requisitos antes del plazo legal completo.
Tabla de contenidos
Umbrales, regímenes de IVA y consecuencias prácticas para su taller
Facturación electrónica: calendario 2026-2027 y cómo elegir plataforma agréée
Cotizaciones sociales 2026: impacto para autoempresarios y artesanos
Organizar facturación y archivo: campos y registros obligatorios
Checklist operativo y calendario: pasos prioritarios antes y después de la entrada en vigor
Tasas locales e impuestos medioambientales que afectan a su taller
Seguridad social y obligaciones laborales si tiene empleados
Impuesto sobre sociedades o IRPF según la estructura de su negocio
Gestión contable y asesoramiento especializado para su taller
Incentivos y ayudas fiscales disponibles para talleres de bicicletas
Perspectiva del editor: por qué una solución sectorial acelera el cumplimiento
Umbrales, regímenes de IVA y consecuencias prácticas para su taller
El régimen de IVA que le corresponde depende de su cifra de negocio y determina qué declaraciones debe presentar cada mes, trimestre o año. Desde el 1 de enero de 2025, los umbrales de la franquicia en base de IVA son 37.500 € para prestaciones de servicios, como la mano de obra de un taller, y 85.000 € para ventas de mercancías, como bicicletas o accesorios. Superar el umbral durante el ejercicio le convierte en sujeto al IVA desde la fecha exacta en que lo supera, no desde el inicio del ejercicio siguiente.
Los regímenes de imposición a la TVA definen obligaciones muy distintas entre sí:
La franchise en base le exime de declarar IVA, salvo en operaciones de importación, y le obliga a facturar sin IVA con la mención correspondiente.
El régimen simplificado exige avisos de acomptes semestrales y una regularización anual mediante el formulario 3517-S.
El régimen réel normal impone declaraciones mensuales o trimestrales con el formulario 3310-CA3, según el volumen de su actividad.
En la práctica, en cuanto detecte que va a superar el umbral aplicable, debe empezar a repercutir IVA en sus facturas desde esa fecha y, si ya facturó sin IVA por error, emitir facturas rectificativas para regularizar la situación ante la administración.
Facturación electrónica: calendario 2026-2027 y cómo elegir plataforma agréée
La reforma de facturación electrónica cambia la forma en que cualquier taller emite y recibe sus facturas, y el calendario ya está fijado. Desde el 1 de septiembre de 2026, todas las empresas francesas, incluidos los talleres de bicicletas, deben poder recibir facturas electrónicas. La obligación de emitirlas llega de forma progresiva: las grandes empresas y las ETI deben cumplirla en 2026, mientras que las pymes y microempresas, categoría en la que entra la mayoría de talleres, disponen de plazo hasta 2027.
La transmisión de facturas debe pasar siempre por una plataforma agréée, conforme a los artículos 289 bis y 289 E del código general de impuestos. Esa plataforma es la que transmite los datos de cada factura a la administración, por lo que su elección no es un detalle técnico menor.
Para seleccionar una plataforma adecuada a su taller, conviene revisar estos puntos en orden:
Compruebe que es compatible con su caisse certifiée actual y con los flujos de venta en tienda.
Verifique que soporta el e-reporting para las operaciones que lo requieran.
Confirme que genera archivos CSV o XML según las especificaciones exigidas por la administración.
Asegúrese de que permite tanto emitir como recibir facturas electrónicas sin pasos manuales adicionales.
Valore el servicio de soporte disponible ante incidencias técnicas.
Consejo profesional: empiece a probar la plataforma con los flujos de facturación más repetitivos, como las facturas a clientes profesionales habituales, antes de migrar el resto del negocio.
Cotizaciones sociales 2026: impacto para autoempresarios y artesanos
Si su taller opera como auto-entrepreneur o micro-entreprise, la forma en que se reparten sus cotizaciones sociales cambia en 2026. Según URSSAF, la nueva distribución aumenta el peso de la parte contributiva, es decir, jubilación y seguro de enfermedad, frente a la CSG-CRDS. Esta redistribución importa porque modifica cuánto cotiza efectivamente por cada tramo de ingresos declarados, aunque el tipo global aplicable dependa de la naturaleza concreta de su actividad.
El cambio afecta directamente a sus declaraciones periódicas, sean mensuales o trimestrales, ya que el desglose interno de las cotizaciones se recalcula desde la entrada en vigor en 2026. Algunas recomendaciones prácticas:
Revise sus previsiones de tesorería para 2026 teniendo en cuenta la nueva repartición de cotizaciones.
Consulte las tablas oficiales de URSSAF para estimar el impacto exacto en su actividad concreta.
Plantee a URSSAF cualquier duda sobre un caso particular antes de presentar su declaración, en lugar de asumir cifras genéricas.
Organizar facturación y archivo: campos y registros obligatorios
Una factura bien estructurada evita la mayoría de incidencias con la administración y facilita cualquier control posterior. Cada factura debe incluir la identificación completa del emisor y del cliente, el número SIREN cuando corresponda, el desglose del IVA aplicado y, si procede, la dirección de entrega del material o de la bicicleta reparada.
Además de emitir correctamente, debe conservar sus facturas, el libro-journal y los registros de compras y ventas durante el plazo exigido, en un formato que permita recuperarlos fácilmente ante una inspección. Resulta útil mantener:
Una copia de cada factura emitida y recibida, en formato electrónico desde que la reforma entre en vigor para su tramo.
El libro-journal actualizado con cada movimiento contable relevante.
Un registro separado de compras a proveedores y de ventas a clientes.
Según la guía práctica de facturación electrónica de la administración, la autoridad fiscal diferenciará entre dificultades técnicas justificadas y simple inacción, y pedirá pruebas de una trayectoria activa de puesta en conformidad. En la práctica, esto significa guardar correos con su proveedor de software, capturas de pantalla de pruebas realizadas y fechas de cada intento de migración, de forma que pueda demostrar que trabajó para cumplir aunque haya tenido incidencias puntuales.
Checklist operativo y calendario: pasos prioritarios antes y después de la entrada en vigor
Organizar la transición en fases evita que la reforma le pille sin margen de reacción. Un calendario razonable para su taller podría ser el siguiente:
De forma inmediata: mapee todos sus flujos de facturación, identifique qué clientes son profesionales (B2B) y cuáles particulares, compruebe la configuración de su caja certificada y revise el contrato con su contable o asesor fiscal.
En uno a tres meses: elija e integre una plataforma agréée, realice pruebas con facturas reales, forme a su equipo en el nuevo flujo y ajuste su plantilla de facturación a los campos obligatorios.
En tres a seis meses: audite todo el proceso de facturación, regularice las facturas que lo requieran, documente las incidencias detectadas y conserve esa evidencia como parte de su trayectoria de conformidad.
Seguir este orden reduce el riesgo de errores acumulados justo cuando la obligación de emitir facturas electrónicas se generalice para pymes y micro-entreprises en 2027.
Tasas locales e impuestos medioambientales que afectan a su taller
Además del IVA, un taller de bicicletas puede estar sujeto a tributos locales vinculados a su local comercial y a su actividad. La cotisation foncière des entreprises (CFE), que forma parte de la contribution économique territoriale, se aplica según el valor locativo del local donde opera su taller y varía según el municipio. Si supera ciertos umbrales de cifra de negocio, también puede quedar sujeto a la cotisation sur la valeur ajoutée des entreprises (CVAE), aunque muchos talleres pequeños quedan por debajo de ese umbral.
En cuanto a la fiscalidad medioambiental, un taller que vende o repara bicicletas no suele estar sujeto a tasas específicas por ese tipo de actividad, a diferencia de sectores como el automóvil con motor térmico. Sin embargo, si su negocio gestiona residuos de baterías de bicicletas eléctricas, neumáticos u otros componentes, puede estar alcanzado por obligaciones de gestión de residuos o ecocontribuciones vinculadas a la responsabilidad ampliada del productor, que se gestionan a través de los organismos sectoriales correspondientes y no mediante una declaración fiscal directa.
Conviene revisar con su asesor fiscal si su municipio aplica exoneraciones o reducciones de CFE para pequeños negocios de proximidad, ya que estas decisiones varían de un ayuntamiento a otro y pueden suponer un ahorro relevante para un taller recién creado.

Seguridad social y obligaciones laborales si tiene empleados
En cuanto contrata a su primer mecánico o dependiente, su taller asume obligaciones laborales adicionales a las puramente fiscales. Debe declarar cada contratación mediante la déclaration préalable à l’embauche (DPAE) antes de que el empleado comience a trabajar, y afiliar a cada trabajador al régimen general de la seguridad social a través de URSSAF.
Las cotizaciones patronales y salariales se calculan sobre el salario bruto y cubren jubilación, enfermedad, accidentes de trabajo y desempleo, entre otras ramas. Como empleador, debe emitir una nómina (bulletin de paie) conforme cada mes y presentar la déclaration sociale nominative (DSN), que centraliza la información social ante los distintos organismos. También es responsable de aplicar el convenio colectivo del sector del comercio y reparación de bicicletas cuando corresponda, lo que afecta a cuestiones como la clasificación profesional o los mínimos salariales.

Si su estructura es una micro-entreprise sin asalariados, estas obligaciones laborales no se aplican, pero conviene anticiparlas en cuanto el taller crece y empieza a necesitar personal, porque la gestión social añade una capa de complejidad distinta a la puramente fiscal.
Impuesto sobre sociedades o IRPF según la estructura de su negocio
La forma jurídica de su taller determina cómo y cuándo tributan sus beneficios. Si opera como auto-entrepreneur o micro-entreprise, sus ingresos se declaran directamente en su declaración de la renta (impôt sur le revenu), dentro de la categoría de beneficios industriales y comerciales (BIC), aplicando el abattement forfaitario correspondiente a su actividad.
Si ha constituido una EURL, una SARL o una SAS, la tributación cambia sustancialmente. Una EURL con un socio único persona física tributa por defecto en IRPF, salvo que opte expresamente por el impuesto sobre sociedades (impôt sur les sociétés). Una SARL o una SAS tributan en el impuesto sobre sociedades por defecto, con una declaración anual de resultados y pagos fraccionados a lo largo del ejercicio. El tipo y los plazos de pago dependen del cierre contable elegido y del volumen de beneficios, por lo que cada estructura exige un calendario de declaración distinto.
Elegir entre IRPF e impuesto sobre sociedades no es solo una cuestión de tipo impositivo: también afecta a cómo se remunera al propietario, a la protección social asociada y a la forma en que se reinvierten los beneficios en el taller. Por eso, este tipo de decisión conviene tomarla junto a un asesor, especialmente en el momento de constituir o transformar la sociedad.
Gestión contable y asesoramiento especializado para su taller
Llevar la contabilidad de un taller de bicicletas tiene particularidades que un asesor generalista no siempre conoce bien: stock de piezas con rotación irregular, mano de obra facturada junto a piezas, y clientes mixtos entre particulares y profesionales. Buscar un contable o un expert-comptable con experiencia en comercio y reparación, o al menos en pequeño comercio con taller integrado, facilita decisiones como la valoración de inventario o la imputación de reparaciones en garantía.
Más allá de la elección del profesional, la organización interna marca la diferencia entre una contabilidad fiable y una llena de ajustes de última hora. Conviene:
Centralizar todas las facturas, tanto de venta como de compra a proveedores, en una sola herramienta en lugar de repartirlas entre hojas de cálculo y correos sueltos.
Revisar mensualmente el margen por categoría de producto o servicio, en lugar de esperar al cierre anual para detectar desviaciones.
Mantener una comunicación regular con su asesor fiscal, especialmente en los meses previos a cambios normativos como la facturación electrónica.
Un asesor que entienda el sector también puede anticipar impactos cruzados, por ejemplo entre la reforma de facturación electrónica y sus declaraciones de IVA periódicas, en lugar de tratarlas como trámites separados.
Incentivos y ayudas fiscales disponibles para talleres de bicicletas
Algunos talleres pueden acceder a ayudas vinculadas al fomento de la movilidad en bicicleta, aunque no se trata de incentivos fiscales específicos del sector de reparación en sí. Programas como el forfait mobilités durables benefician indirectamente a los talleres al incentivar que más empresas y particulares usen la bicicleta para desplazamientos, lo que puede traducirse en más demanda de reparaciones y mantenimiento.
A nivel de ayudas directas a la creación o modernización de un negocio, un taller recién constituido puede beneficiarse de dispositivos generales de apoyo a la creación de empresas, como exoneraciones temporales de ciertas cargas sociales en los primeros ejercicios, dependiendo de su situación personal y de la estructura elegida.
No existe, hasta la fecha, un crédito fiscal específico dedicado a los talleres de reparación de bicicletas como categoría propia. Por eso, la vía más fiable para identificar ayudas aplicables a su caso concreto es revisar periódicamente las convocatorias de su región o cámara de comercio, y contrastarlas con su asesor fiscal antes de dar por hecho que una ayuda genérica aplica a su actividad.
Perspectiva del editor: por qué una solución sectorial acelera el cumplimiento
La reforma de facturación electrónica no es solo un problema legal, es un problema de herramientas: un taller que intenta cumplirla con una caja genérica y hojas de cálculo sueltas acumula trabajo manual que una solución pensada para el sector evita desde el principio. Más de 1.000 talleres usan Shifter a diario, combinando caja certificada, facturación, gestión de stock y planificación en un mismo sistema, lo que reduce los puntos de fallo típicos de una migración a facturación electrónica: errores de mapeo de datos y plantillas incompatibles con el formato exigido.
Una herramienta sectorial también aporta trazabilidad: cada acción queda registrada, lo que facilita documentar la trayectoria de conformidad que la administración puede solicitar. Integrar la gestión de proveedores y la movilidad sostenible en el mismo flujo, por ejemplo a través de acuerdos como BonusRepar, permite atender a la vez exigencias ecológicas y fiscales sin duplicar procesos.
— App-shifter
Cierre práctico: cómo empezar a cumplir con Shifter
El software de gestión combina caja registradora certificada, facturación electrónica integrada, generación de registros contables y soporte directo, pensado para talleres y tiendas de bicicletas, patinetes y motos en Francia y Bélgica. Las funciones se diseñan para facilitar el cumplimiento con las reformas legales de facturación electrónica a medida que avanza el calendario.
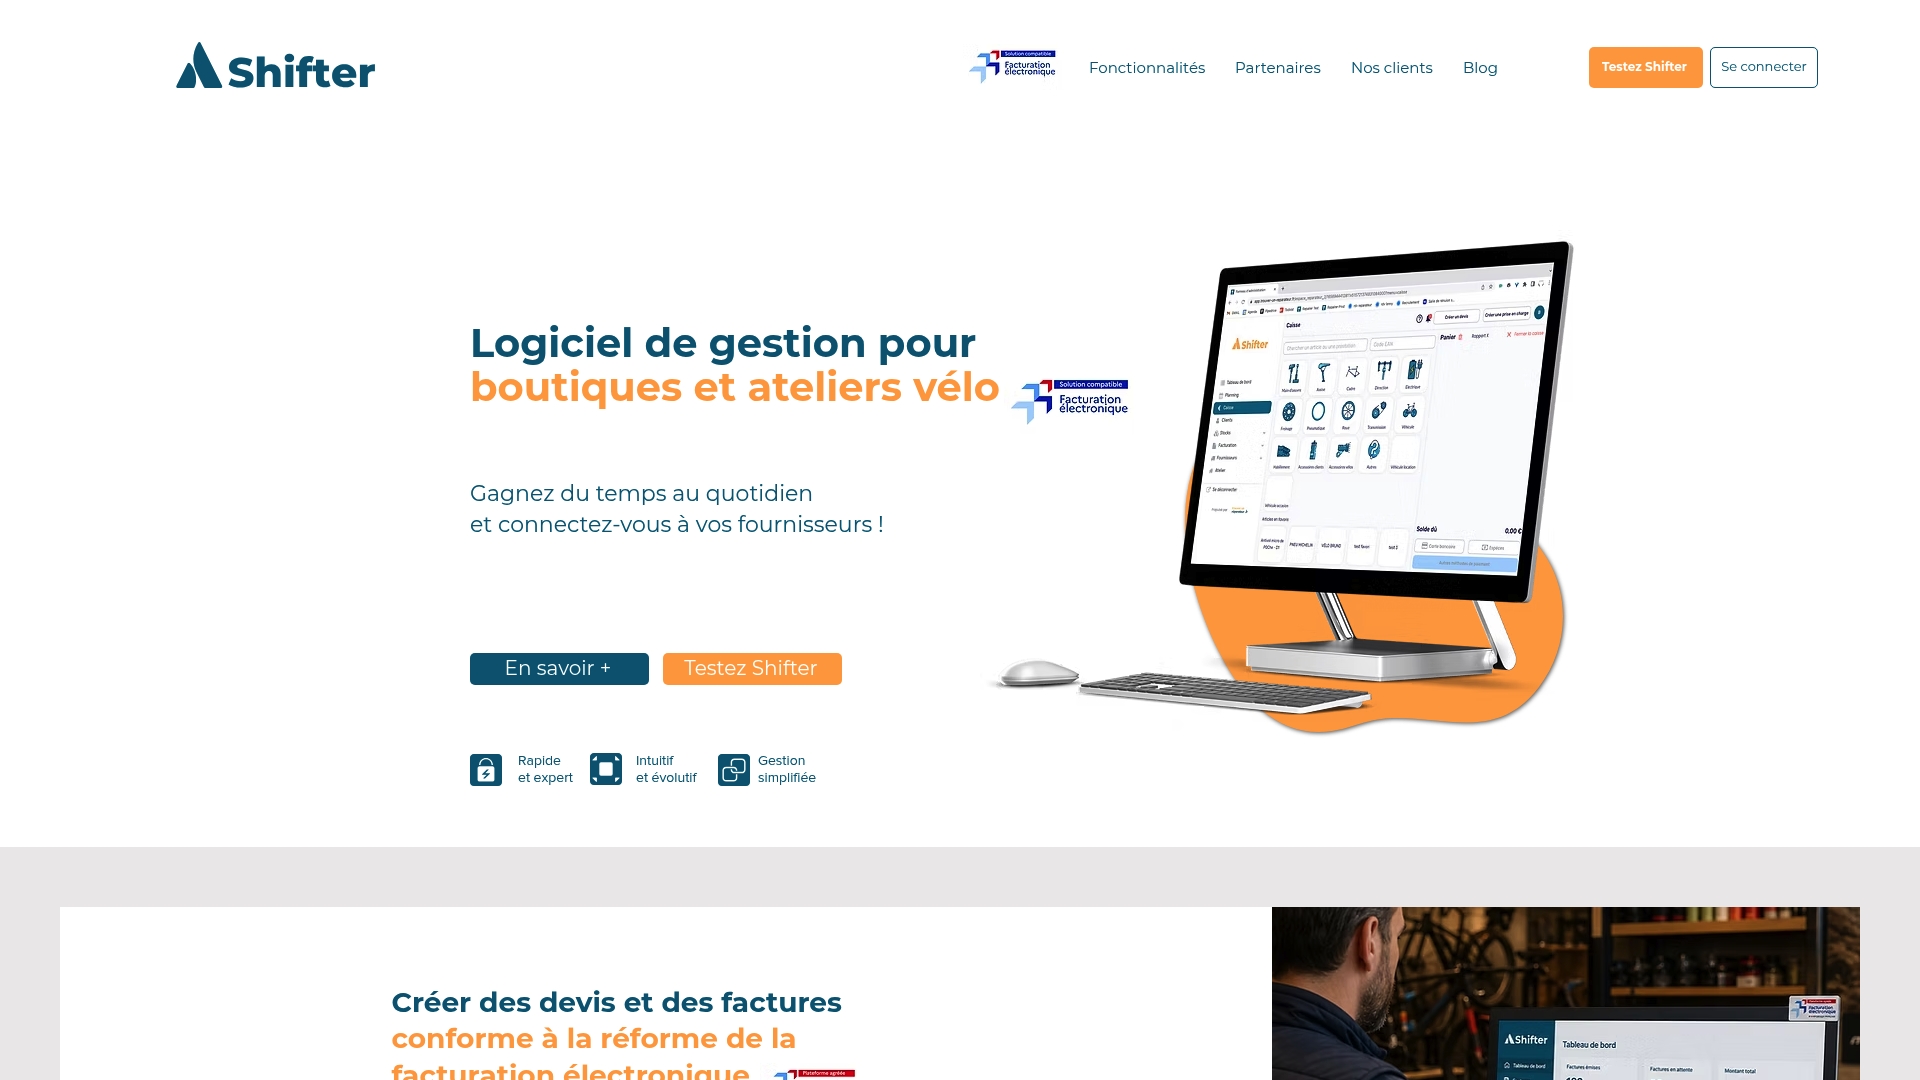
Si quiere empezar a resolver su cumplimiento fiscal sin añadir herramientas sueltas a su gestión diaria, le proponemos:
Revisar nuestros planes y tarifas, desde 69 € al mes para estructuras no sujetas a IVA hasta 148 € al mes para multi-tiendas con gestión de almacén.
Configurar su caja certificada y su facturación con el apoyo de nuestro soporte telefónico disponible seis días a la semana.
Formar a su equipo en el nuevo flujo de facturación antes de que la obligación de emitir alcance a su estructura.
Visite nuestra página de tarifas para elegir el plan adecuado a su taller y empezar la transición con tiempo de margen.
Preguntas frecuentes
¿Desde cuándo debe un taller recibir facturas electrónicas obligatoriamente?
Desde el 1 de septiembre de 2026, todas las empresas en Francia, incluidos los talleres de bicicletas, deben poder recibir facturas electrónicas. La obligación de emitirlas llega después, de forma progresiva según el tamaño de la empresa.
¿Qué umbral de facturación me obliga a declarar IVA?
Los umbrales de la franquicia en base de IVA son 37.500 € para servicios de reparación y 85.000 € para venta de mercancías. Superar el umbral durante el año le convierte en sujeto al IVA desde la fecha exacta en que se supera, no desde el ejercicio siguiente.
¿Qué régimen de IVA se aplica a un taller pequeño de bicicletas?
Depende de su cifra de negocio: por debajo de los umbrales se aplica la franchise en base, que exime de declarar IVA; por encima, entra en juego el régimen simplificado o el régime réel, con declaraciones semestrales, anuales o mensuales según el caso. Cada régimen exige formularios distintos, como el 3517-S o el 3310-CA3.
¿Cómo elijo una plataforma de facturación electrónica agréée?
Compruebe que sea compatible con su caja certificada, que soporte el e-reporting y que genere los formatos exigidos por la administración conforme a la guía práctica de facturación electrónica. Soluciones sectoriales como Shifter integran esta función junto a la caja y la gestión de stock, lo que simplifica la transición para un taller.
¿Afectan los cambios de cotizaciones de 2026 a los autoempresarios de talleres de bicicletas?
Sí, desde 2026 la redistribución de cotizaciones aumenta el peso de la parte contributiva, como jubilación y enfermedad, frente a la CSG-CRDS para auto-entrepreneurs. El impacto exacto depende de la naturaleza de su actividad, por lo que conviene consultar las tablas oficiales de URSSAF antes de ajustar su previsión de tesorería.
Fuentes
Recomendaciones
Comentarios